この記事の目次(9項目)
会計事務所の職員が、この試験で問われること
中小M&A資格試験は、中小企業庁の検討会で設計が進められ、2026年10月30日に経済産業省・中小企業庁が初回の実施を発表した試験です。試験日は令和9年(2027年)1月28日(木)〜30日(土)のうち任意の1日を選び、その日のみ受検します。CBT方式・120分・多肢選択式(四肢択一)で全60問程度、科目別の出題数はM&A実務22問程度、倫理・行動規範15問程度、財務・税務13問程度、法務10問程度です。年齢・学歴等に関係なく誰でも受検できます。
検討会第4回資料2は、主な受験対象として、M&A専門業者のほか、金融機関や士業等専門家などの支援機関に所属して仲介・FA業務に関わる人を挙げています。会計事務所や税理士法人は、この「士業等専門家」にあたる立場です。
会計事務所の職員にとって大事なのは、財務・税務が全60問程度のうち13問程度にとどまる点です。残りの47問程度は、M&Aの手続と契約の流れ(M&A実務)、仲介者・FAとしての振る舞い(倫理・行動規範)、契約や会社法などの法務です。決算や申告に強い職員でも、仲介契約の手数料の体系や、譲渡契約の表明保証、利益相反の扱いは、日々の業務では触れない論点です。研修で時間を割くべきなのは、むしろ財務・税務以外の3科目です。
中小M&Aガイドラインに出てくる、会計事務所の役割
倫理・行動規範とM&A実務の出題の土台になる中小M&Aガイドライン(第3版)の概要資料には、会計事務所の業務と重なる記述がいくつもあります。仲介者・FAの担当者の保有資格の例として公認会計士・税理士が挙がり、デュー・ディリジェンスのうち法務DD・税務DDは外部の士業等専門家に委託するものとされています。最終契約の内容について、士業等専門家にセカンド・オピニオンを求めることも有用と書かれています。
つまり会計事務所は、仲介・FAとして案件を進める立場にも、税務DDを受ける立場にも、顧問先から契約内容の意見を求められる立場にもなりえます。顧問先が仲介業者と契約する前に相談を受けたとき、手数料の体系や専任条項、テール条項の意味を説明できるかは、ガイドラインと4科目の範囲で学べる内容です。研修の到達目標は「資格を取る」だけでなく、「顧問先の相談に、ガイドラインの言葉で答えられる職員を増やす」と置くと、受検しない職員にも意味のある研修になります。
研修の対象者を決める
| 対象の例 | 研修で重点を置く科目 | 理由(当サイトの考え方) |
|---|---|---|
| 事業承継の相談を受ける担当者・所長 | M&A実務・倫理・行動規範 | 顧問先が仲介業者やFAと契約する前の相談で、契約の形と規律を説明する |
| 税務DD・株価算定を担当する職員 | 財務・税務・法務 | DDの結果を契約条項(表明保証・価格調整)にどうつなぐかを押さえる |
| 入所2〜5年目の職員 | 4科目を一巡 | 事業承継の案件に入る前に、全体の流れと用語をそろえる |
全員に同じ量を課す必要はありません。受検を目標にする職員と、範囲を一巡して相談対応に使う職員を分けると、繁忙期の負担を調整しやすくなります。
会計事務所の業務とつながる論点
出題科目詳細に並ぶ論点のうち、会計事務所の日々の業務と直接つながるものを先に学ぶと、職員が研修の意味をつかみやすくなります。財務・税務には、簿記と財務3表の基礎、バリュエーション、財務DD・税務DD、株式譲渡スキームの税務が並びます。M&A実務には、仲介・FAのアドバイザリー契約からDD、最終契約、クロージングまでの工程が並び、最終契約の表明保証・補償は法務の範囲とも重なります。
税務DDを担当した職員なら、見つけた簿外債務や税務リスクが、契約書の表明保証や補償の条項としてどう書かれるかまでを学ぶと、DDの報告書の書き方が変わります。顧問先の事業承継の相談を受ける職員なら、仲介業者から届いた提案書の手数料の欄を読み、ガイドラインに沿って顧問先に説明する練習が、そのまま研修の題材になります。
週1回の勉強会の型
事務所で研修を進めるなら、個人の演習に週1回30分の勉強会を組み合わせる形が続けやすくなります(当サイト案)。勉強会では、その週に全員が間違えた問題を1〜2問選び、選択肢ごとの解説を読み合わせて、顧問先の実際の場面に置き換えるとどう説明するかを話します。点数を比べ合う場にはせず、論点を事務所の言葉にそろえる場にすると、受検しない職員も参加しやすくなります。
勉強会の題材は、倫理・行動規範とM&A実務から選ぶのがおすすめです。財務・税務は職員が個人で進めやすい一方、手数料の体系や利益相反、専任条項の扱いは、事務所としての考え方をそろえておく価値がある論点だからです。
繁忙期と試験日が重なる11週の計画
会計事務所の研修で最も難しいのは時期です。年末調整は、原則としてその年最後に給与等を支払う際に行うものと国税庁が説明しており、最後の給与を12月に支払う顧問先では作業が12月に集まります。給与所得の源泉徴収票などの法定調書は、提出時期が翌年1月31日です(2027年1月31日は日曜日のため、期限は翌日の2月1日になります)。初回の試験日(1月28日〜30日)は、この提出期限の直前にあたります。
図のとおり、11月中に4科目を一巡しておくことが計画の要です。12月に新しい範囲を始めると、繁忙期の中で止まりやすくなります。12月は論点別の10問を1日1セットのように、短い時間で区切れる演習だけにし、1月は模試で科目別の弱点を確かめて、そこだけを直します。
| 期間 | やること | 量の目安(当サイト案) |
|---|---|---|
| 11月11日〜11月30日(約3週) | 4科目を1回ずつ解き、最も弱い科目を決める | 1日30〜45分。無料の診断・模試から始める |
| 12月(約4週) | 弱い科目の論点別演習。新しい範囲は始めない | 1日20〜30分・10問程度 |
| 1月4日〜1月27日(約3週) | 60問・120分の模試と、間違えた論点の復習 | 週末に模試1回、平日は復習 |
受検日は3日間から1日を選べます。1月下旬は法定調書の締切前なので、担当の重なりを見て、事務所の中で受検日を人ごとに割り振っておくと、業務が1日に集中しません。受検料・申込方法・申込期間は2026年11月11日時点で公表されておらず、11月中に受検案内を公表すると発表資料に書かれています。
費用:人数別の合計額
研修の教材に当サイトの法人プランを使う場合の費用は、次のとおりです。受検料は含みません。
図のとおり、基本は1席8,800円で、合格対策パックの900問・全問解説・弱点分析が使えます。全部入りは1席17,800円で、900問に直前本番模試180問と苦手科目集中160問を足した1,240問です。基本で申し込んだ後に、会社の有効な全席をまとめて1席9,000円で全部入りに切り替えることもできます。全部入りと切り替えの申込は2027年1月14日までです。1席は1名専用で、受講者がコードを入力した日から24か月使え、自動更新はありません。
職員の研修費用を事務所が負担する場合の所得税の扱いについて、国税庁のタックスアンサー(No.2601)は、職務に直接必要な技術や知識を習得させるための研修会等の費用で、適正なものは課税しなくてよいと説明しています。個々の事務所での判断は、事務所の規程と照らして行ってください。
申込から職員への配布、進み具合の確認まで
カードで申し込むと、決済の直後に席の数だけ招待コードが発行されます。コードは1つにつき1名で、職員はそれぞれ自分のアカウントでコードを入力して使い始めます。
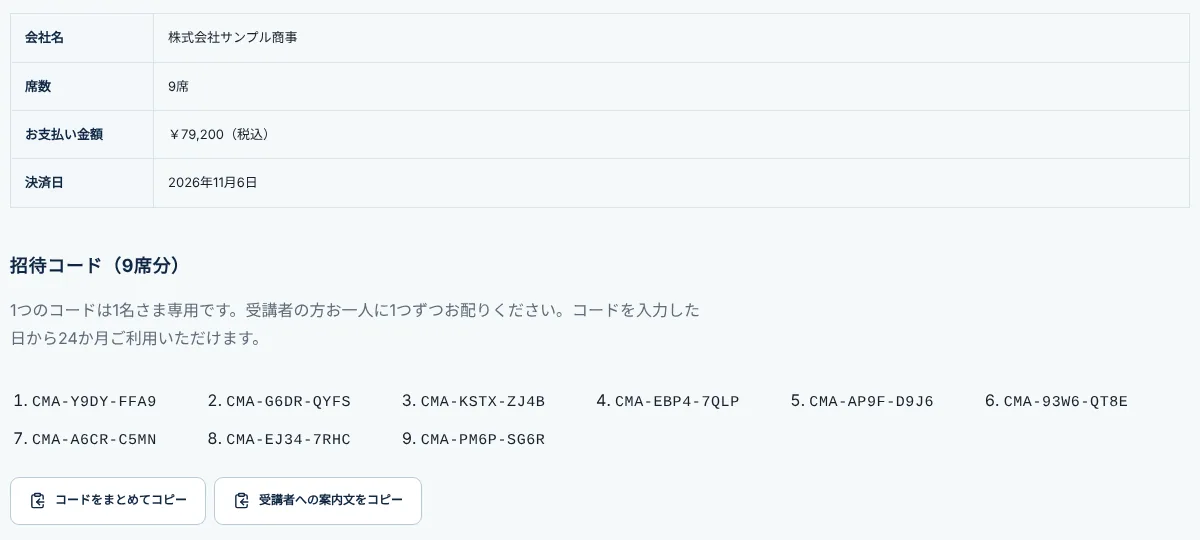
画面のとおり、コードはまとめてコピーでき、職員に送る案内文もそのままコピーできます。申込した人のアカウントが事務所の管理者になり、管理者自身は席を使いません。受講しない総務の担当者が管理者になることもできます。
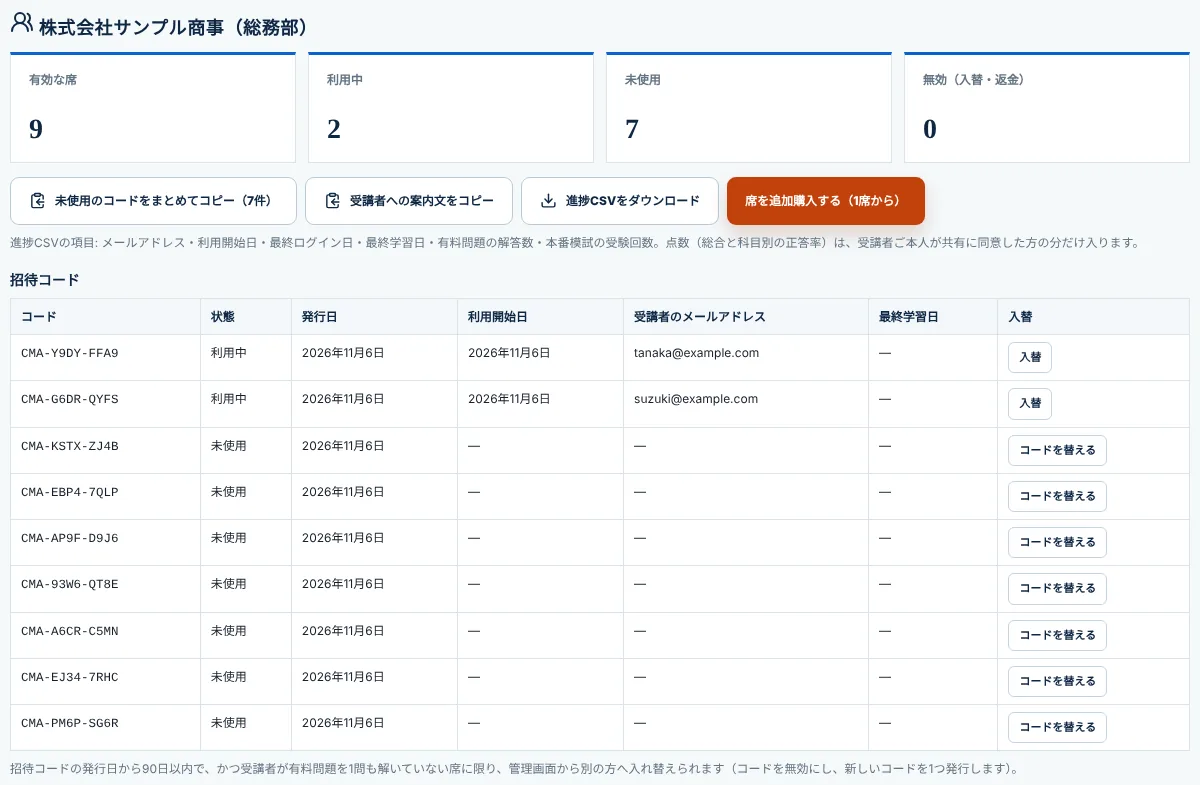
管理画面では、席ごとの利用開始日と最終学習日が一覧で見られ、進捗をCSVで取り出せます。点数(総合と科目別の正答率)は、受講者本人が共有に同意した場合だけ事務所から見えます。招待コードの発行日から90日以内で、まだ有料問題を1問も解いていない席は、管理画面から別の職員へ入れ替えられます。未使用のコードは、決済日から14日以内なら返金を申し込めます。請求書払い(銀行振込・前払い)を希望する場合は、お問い合わせから見積を依頼します。この場合は管理画面を使わず、月1回の報告で進み具合を共有します。
税理士の資格があれば、この試験は免除されますか?
検討会第4回資料2は、立ち上げ期は試験の免除を設けない想定を示しています。2026年10月30日の発表資料にも資格による免除の記載はなく、税理士・公認会計士も同じ4科目・全60問程度を受ける想定です。
財務・税務に強い職員なら、短い期間で準備できますか?
財務・税務は全60問程度のうち13問程度です。残りの47問程度はM&A実務・倫理・行動規範・法務なので、準備の時間はこの3科目に多く割くのが効率的です。
5人未満の事務所でも使えますか?
法人プランは新規5席からです。4人以下なら、職員それぞれが個人の合格対策パック(9,800円〜)を購入し、アカウント画面から宛名を事務所名にした領収書を発行する方法があります。
受検料も事務所でまとめて払えますか?
受検料・申込方法は2026年11月11日時点で公表されていません。団体での申込の制度があるかも示されていないため、受検案内の公表を待って確かめてください。
次の一歩:まず1人が無料の模試を解き、研修の量を見積もる
今日できることは、研修を担当する人が1人、無料の60問模試を120分で解いてみることです。科目別の正答率を見れば、事務所の職員がどの科目に時間を使うことになるかの見当が付き、11月中の一巡に必要な量を見積もれます。試験まで78日で、11月に一巡を終えるなら残りは約3週間です。無料会員なら模試の結果が保存されます。法人プランの見積書は、登録しなくてもその場で作れます。