この記事の目次(8項目)
事業会社のM&A研修に、この試験の4科目を使う理由
中小M&A資格試験は、中小企業庁の検討会で設計が進められ、2026年10月30日に経済産業省・中小企業庁が初回の実施を発表した試験です。試験日は令和9年(2027年)1月28日(木)〜30日(土)のうち任意の1日で、CBT方式・120分・多肢選択式(四肢択一)・全60問程度です。科目別の出題数はM&A実務22問程度、倫理・行動規範15問程度、財務・税務13問程度、法務10問程度で、年齢・学歴等に関係なく誰でも受検できます。
検討会第4回資料2の現状案では、主な受験対象は仲介・FA業務に関わる人とされ、それとは別に、商工団体や事業会社で中小M&Aに携わる人について「受験を広く推奨する」と書かれています。事業会社の社員は、支援者ではなく当事者としてM&Aに関わる立場ですが、相手方の仲介者・FAが何をしてよく、何をしてはいけないかを知っていることは、当事者側の判断に直結します。
社内でM&A研修を組むとき、最初に困るのは教える範囲の決め方です。この試験には出題科目詳細があり、事前相談からクロージング後までの工程、倫理・行動規範、財務・税務、法務が項目で並んでいます。研修の範囲をこの4科目に合わせれば、担当者が替わっても同じ範囲で教えられます。
社員がM&Aに関わる3つの場面と、厚くする科目
事業会社の社員がM&Aに関わる場面は、大きく3つに分かれます。場面によって、研修で時間を割く科目が変わります。
図のとおり、Aの買い手の場面では、経営企画や新規事業の担当者が仲介者・FAから案件の紹介を受けます。仲介者が売り手と買い手の双方から手数料を受け取る形か、FAが一方の側だけにつく形かで、相手方が負う義務が変わります。M&A実務の契約の流れと、倫理・行動規範のうち手数料や利益相反にかかわる論点を厚くします。
Bの譲り渡しの場面では、自社が売り手の当事者になります。株式譲渡と事業譲渡のどちらを選ぶか、最終契約の表明保証や補償をどう書くかで、残る責任が変わります。M&A実務のスキームと最終契約に加えて、法務と財務・税務を押さえます。Cの取引先の相談は、営業や購買の担当者が最初に聞く場面です。相談の初期にどの支援機関につなぐかを判断できれば十分で、M&A実務の前半と倫理・行動規範を一巡しておきます。
買い手の社員が、研修で身につけておきたい確認事項
事業会社が買い手になる場面では、相手方の仲介者・FAとのやり取りの中で、確かめるべきことがいくつもあります。中小M&Aガイドライン(第3版)の概要資料には、仲介者・FAが依頼者に説明する重要事項の項目や、担当者の保有資格の例が並び、最終契約の内容について士業等専門家にセカンド・オピニオンを求めることも有用と書かれています。
| 確かめること | なぜ確かめるか(当サイトの考え方) | 関係する科目 |
|---|---|---|
| 相手方は仲介者か、売り手側のFAか | 誰の利益のために動いているかで、受けられる説明の範囲が変わる | M&A実務・倫理・行動規範 |
| 手数料の体系と、誰が払うか | 仲介者が双方から受け取る場合、利益相反の扱いを確かめる | 倫理・行動規範 |
| DDの範囲と、見つかった事項の扱い | 最終契約の表明保証・補償・価格調整にどうつなぐかが決まる | M&A実務・法務・財務税務 |
| 契約内容の第三者の確認 | セカンド・オピニオンを求めるかを、締結の前に決める | M&A実務・法務 |
表の4点は、試験の範囲の中でも事業会社の実務に近い論点です。研修では、自社が過去に受けた案件の紹介資料や契約書のひな形を手元に置き、どこにこれらが書かれているかを探す演習にすると、受検しない社員にも身につきます。
受検する社員には、支援者の立場で解く練習を
試験の主な受験対象は、仲介・FA業務に関わる支援者です。公表された禁忌肢の参考問題も、受検者を仲介業者の立場に置き、依頼者への対応を問う形です。買い手として判断してきた経験は役立ちますが、支援者が依頼者に負う義務の側から読み直す練習が要ります。
受検する社員には、倫理・行動規範(15問程度)の問題を先に解かせるのがおすすめです(当サイトの考え方)。自社の利益を最大にする選択肢を選んでしまう問題があれば、それが当事者と支援者の立場の違いです。検討会資料の現状案では、倫理・行動規範に禁忌肢を置く想定が示されており、この科目の取りこぼしは合否に大きく響きます。
11月中旬から試験日までの研修の組み方
2026年11月15日から試験初日の1月28日までは74日、約10週です。年末年始をはさむため、事業会社では次のように区切ると、業務と両立しやすくなります(当サイトの研修案)。
| 期間 | 全員 | 受検する社員に足すこと |
|---|---|---|
| 11月16日〜11月22日 | 60問模試か10問診断で、科目別の正答率を出す | 倫理・行動規範の問題を先に解き、支援者の立場の読み替えを確かめる |
| 11月23日〜12月20日 | 場面に合わせた科目の論点別演習(1日20〜30分) | 50%に届かない科目の出題範囲を一次資料で読む |
| 12月21日〜1月10日 | 間違えた問題の解き直し(年末年始は短く) | 60問・120分の模試を1回。禁忌肢を選んだ問題を一覧にする |
| 1月11日〜1月27日 | 研修のまとめ。社内の勉強会で確かめる事項を共有 | 模試をもう1回。時間配分を決め、受検日を割り振る |
受検しない社員は、11月中にM&A実務と倫理・行動規範を一巡し、12月以降は月に1回の勉強会だけに参加する形でも、仲介者・FAとのやり取りで使う言葉はそろいます。
費用:人数別の合計額
研修の教材に当サイトの法人プランを使う場合の費用は、次のとおりです。受検料は含みません(2026年11月15日時点で未公表)。
図のとおり、基本は1席8,800円で、合格対策パックの900問・全問解説・弱点分析が使えます。全部入りは1席17,800円で、直前本番模試180問と苦手科目集中160問を足した1,240問です。基本で申し込んだ後に、会社の有効な全席をまとめて1席9,000円で全部入りに切り替えることもでき、全部入りと切り替えの申込は2027年1月14日までです。図の条件は2026年11月15日時点でも変わっていません。
社員の研修費用を会社が負担する場合の所得税の扱いについて、国税庁のタックスアンサー(No.2601)は、職務に直接必要な技術や知識を習得させるための研修会等の費用で、適正なものは課税しなくてよいと説明しています。個々の会社での判断は、社内の規程と照らして行ってください。
申込から、社員への配布と進み具合の確認まで
カードで申し込むと、決済の直後に席の数だけ招待コードが発行されます。社員はそれぞれ自分のアカウントでコードを入力して使い始めます。
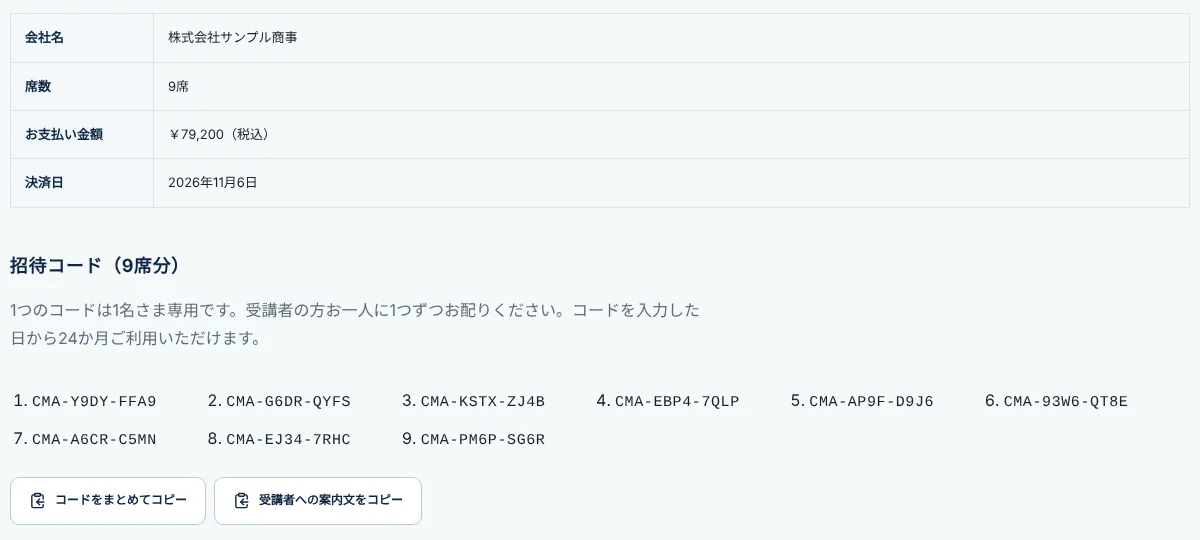
画面のとおり、コードはまとめてコピーでき、社員に送る案内文もそのままコピーできます。申込した人のアカウントが会社の管理者になり、管理者自身は席を使いません。
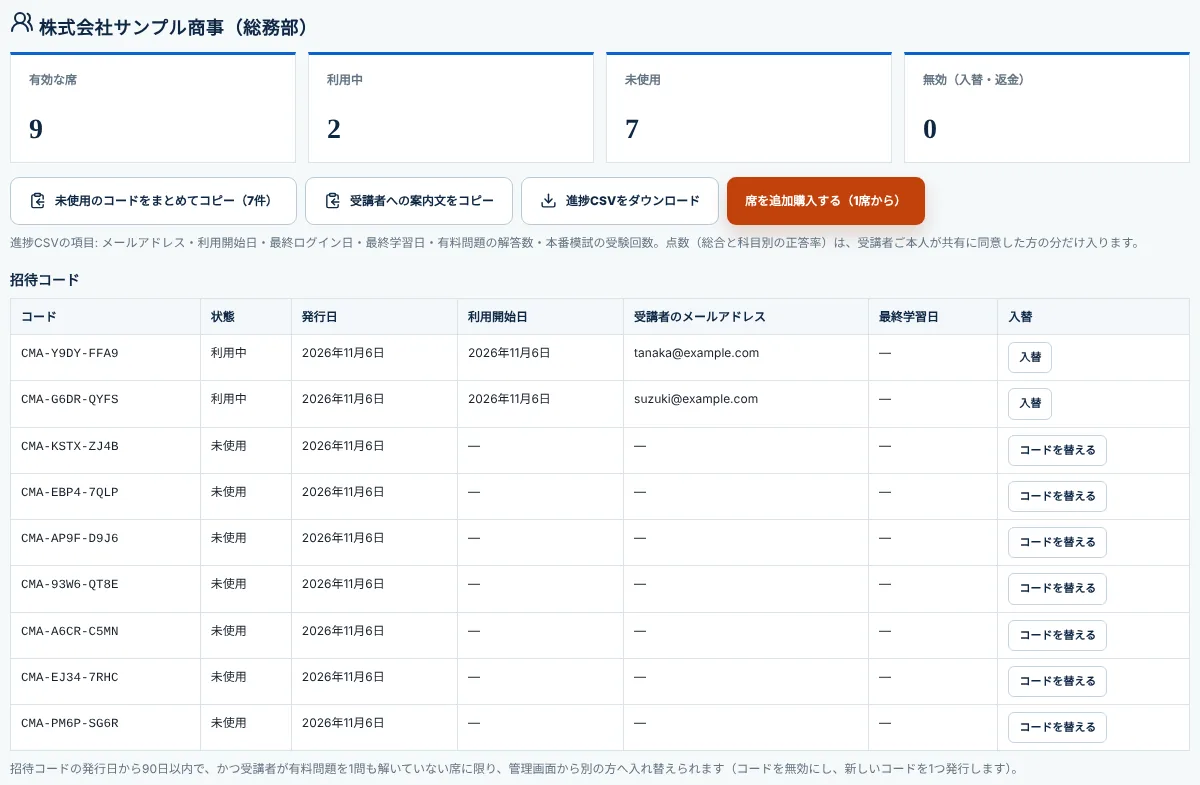
管理画面では、席ごとの利用開始日と最終学習日が一覧で見られ、進捗をCSVで取り出せます。点数(総合と科目別の正答率)は、受講者本人が共有に同意した場合だけ会社から見えます。招待コードの発行日から90日以内で、まだ有料問題を1問も解いていない席は、別の社員へ入れ替えられます。見積書は登録しなくても、その場で作れます。
事業会社の社員が受検する意味はありますか?
検討会第4回資料2の現状案は、事業会社で中小M&Aに携わる人を「受験を広く推奨する」対象としています。当事者として仲介者・FAの規律を知っておくことは、案件の判断に役立ちます。合格しても業法に基づく独占業務を行えるようになるものではない、と中小企業庁のページに書かれています。
受検しない社員にも使えますか?
使えます。範囲を一巡して、仲介者・FAとのやり取りで確かめることを社内でそろえる使い方ができます。席は1名ごとなので、受検する社員と研修だけの社員を分けて人数を決められます。
5人未満でも使えますか?
法人プランは新規5席からです。4人以下なら、社員それぞれが個人の合格対策パック(9,800円〜)を購入し、アカウント画面から宛名を会社名にした領収書を発行する方法があります。
受検料や申込方法はいつ分かりますか?
2026年11月15日時点で公表されていません。発表資料には、11月中に受検案内を公表すると書かれています。
次の一歩:研修担当が無料の模試を1回解き、社員の負担を見積もる
今日できることは、研修を担当する人が1人、無料の60問模試を120分で解いてみることです。科目別の正答率を見れば、社員がどの科目に時間を使うことになるかの見当が付きます。試験まで約10週です。無料会員なら模試の結果が保存され、法人プランの見積書は登録しなくてもその場で作れます。